虚拟币盈利后是否纳税,不取决于它是不是币,而取决于所在司法辖区如何认定这笔收入、纳税人属于哪里,以及交易有没有形成可确认的收益。税收针对的是财富增值和资产处置,并不会因为交易发生在链上、使用钱包或通过境外平台完成,就天然变成免税收入。更要紧的是,纳税义务与交易合规性是两件事,某项交易受到监管限制,并不等于相关收益自动获得免税待遇。
在美国,国税局长期将虚拟货币按财产处理。买入比特币后一直持有,账面价格上涨通常不等于当期已经实现应税收益;卖出换成美元、用比特币购买商品,或把一种数字资产兑换成另一种数字资产,往往会形成资产处置,需要按照出售价格减去计税基础计算资本利得或损失。短期交易与长期持有的税务处理也可能不同,具体结果还会受到持有时间、收入水平和州税规则影响。2025年以后,数字资产申报体系进一步细化,交易记录、成本基础和处置金额都变得更重要。

真正容易被忽略的地方,是盈利并不只来自低买高卖。挖矿、质押、空投、节点奖励,以及用虚拟币收取工资或服务费,都可能被视为收入来源,适用的税务口径未必和投资收益相同。以美国申报规则为例,作为资本资产出售或交换的数字资产通常使用Form 8949及Schedule D申报,挖矿、质押等产生的普通收入则要按相应收入项目处理。也就是说,交易次数多、币种多、链上转账复杂,并不能成为漏报的理由,反而会提高整理流水和证明成本的难度。
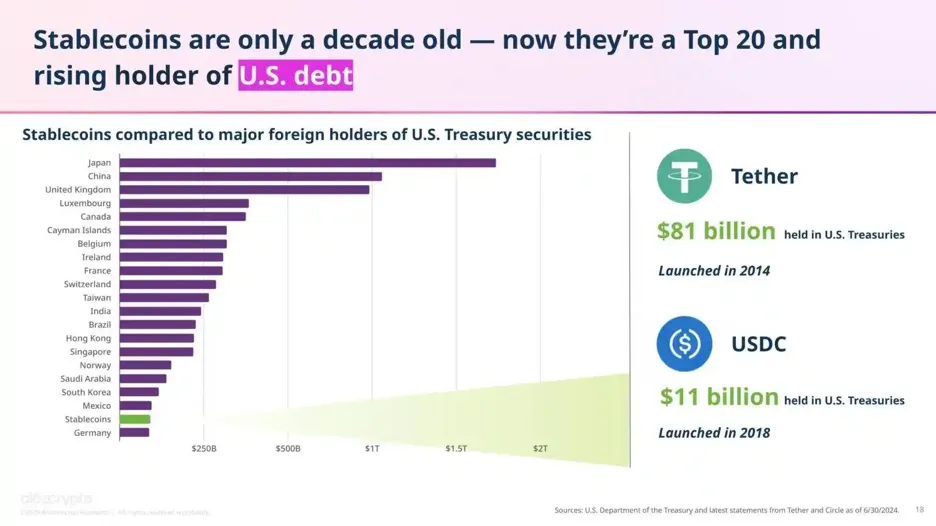
对普通币圈参与者来说,最实用的做法不是只盯着账户里的浮盈,而是从买入第一天开始保留交易所账单、钱包地址、转账时间、成交价格、手续费和法币出入金记录,区分现货买卖、合约盈亏、质押奖励与场外收付款。稳定币也不是税务隐身衣,USDT、USDC等资产在不同地区同样可能被视为数字资产或财产。税收的底层逻辑很朴素:收益最终转化为现实购买力,监管就会关心它从哪里来、如何实现以及应由谁承担申报责任。至于是否需要缴税、缴哪一种税,不能只看币价涨了多少,更要看所在地的具体法律和个人交易事实。