稳定币制度是围绕稳定币的发行、储备托管、赎回机制、市场运行与监管约束共同构成的一套完整金融规则体系,本质是把现实世界资产通过区块链代币化,建立一套链上价值锚定规则,用来解决加密市场原生代币价格剧烈波动的痛点,也是加密交易、去中心化金融生态运转的底层基础设施。这套制度不单单指某一款稳定币产品,而是包含底层技术规则、发行商业机制、市场交易逻辑以及外部监管约束的集合,币圈绝大多数现货、合约交易、DeFi借贷、流动性挖矿,都建立在这套制度之上。
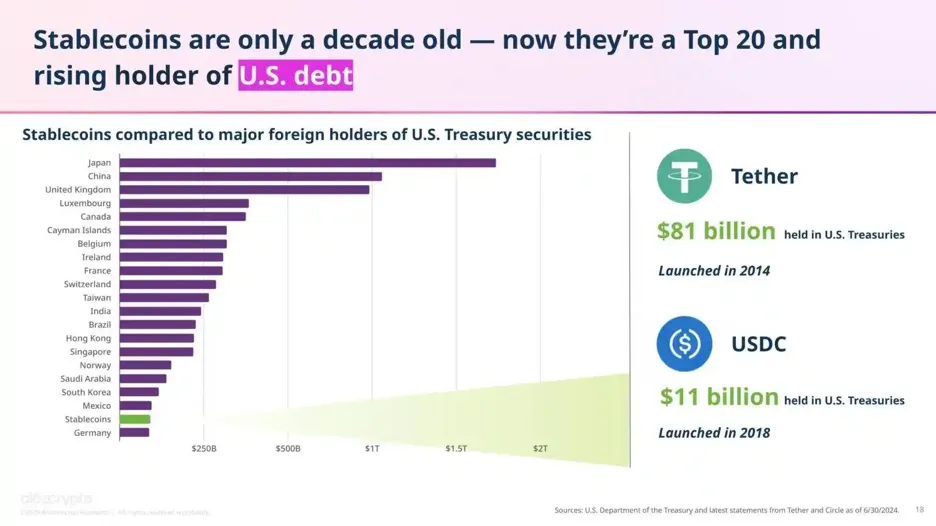
稳定币制度按照锚定方式可以划分成三大实现路径,不同路径对应完全不一样的制度规则。市场占比最高的是法币抵押模式,以USDT、USDC为代表,制度核心要求发行方持有现金、短期国债等高流动性储备资产,理论上流通的每一枚稳定币都对应等值底层资产,用户向发行方转入美元资产即可铸造稳定币,提交代币可以赎回现实法币,储备资产的托管、披露、审计是这套模式最重要的制度约束。第二种是加密资产超额抵押模式,典型为DAI,依靠智能合约自动执行规则,用户将ETH等加密资产质押进合约,需要满足超额抵押门槛才能生成稳定币,抵押品价格下跌会触发自动清算,全程没有中心化机构人工干预铸造流程,但受加密资产本身波动影响很大。第三种是算法模式,不依靠足额资产抵押,依靠供需算法调节代币的铸造和销毁,依靠市场套利维持价格,过往多次出现死亡螺旋崩盘事件,目前主流监管大多对纯算法稳定币持限制态度。

稳定币制度在加密生态内部承担明确的功能,它充当加密市场的价值计量单位和交易中转媒介,投资者买卖比特币、以太坊时,绝大多数交易都以稳定币作为计价和交换中介;同时也是DeFi生态的基础底座,借贷、质押、流动性池几乎全部使用稳定币作为基础结算资产,7×24小时链上转账结算的特性,也让它被大量用于跨境资金流转场景。但这套制度天然自带结构性短板,中心化法币抵押稳定币高度依赖发行方信用,如果储备资产配置风险资产、储备没有足额隔离、审计披露流于形式,一旦市场出现恐慌,就容易出现大规模赎回挤兑,引发币价脱锚,历史上多次市场危机都印证了这一风险,即便是市场认可度较高的品种,也曾经因为托管机构风险出现短时间大幅偏离1美元锚价的情况。
很多币圈参与者容易混淆稳定币产品和稳定币制度,单一稳定币只是制度落地的载体,制度才是决定稳定币能不能长期守住币价锚点的关键。一款稳定币短期价格稳定,不代表背后整套制度足够可靠,投资者判断风险不能只看过往价格表现,更需要看懂它的锚定逻辑、储备规则、赎回机制以及对应的监管约束。算法机制可以作为制度设计的补充,但无法脱离资产背书凭空实现长期价格稳定,中心化发行模式的信任根源不在于区块链代码,而在于储备资产真实充足以及制度能否约束发行方行为。未来稳定币制度的演进方向,就是不断平衡创新需求和金融风险,通过规则降低挤兑、挪用储备、监管套利等各类隐患。