PRE币是一款围绕数字货币应用场景展开的数字资产产品概念,理解它不能只看币价涨跌,还要看底层区块链、代币发行逻辑、流动性来源以及资产如何被使用。数字货币本质上依托分布式账本记录所有权和交易状态,钱包通过私钥完成签名,网络节点再依据共识机制确认交易。与传统账户不同,链上资产转移通常由地址和智能合约驱动,用户既能直接持有资产,也能将其存入借贷、质押、兑换等协议中。判断一款数字货币是否具备实际价值,重点应放在网络使用量、代币功能、供应机制、开发活跃度和资金流动,而不是单纯追逐短期热点。
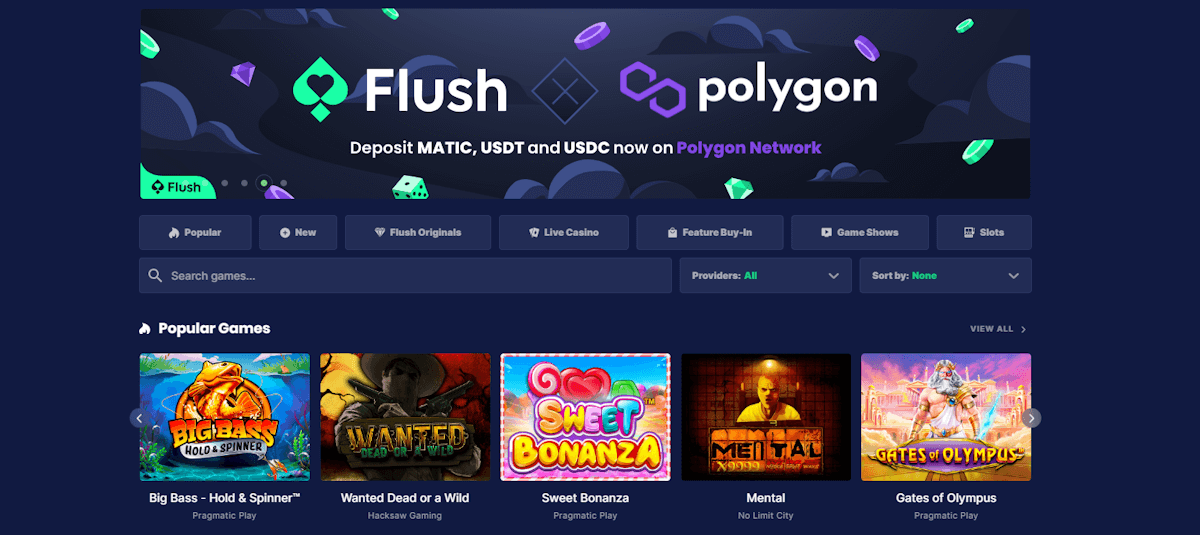
交易平台主要承担买卖撮合、资产充值提现、行情展示和风险控制等功能。中心化交易平台通常由平台管理账户和撮合系统,成交速度快、深度较好,适合进行限价单、止损单和资产兑换;去中心化交易平台则通过自动做市商和智能合约完成报价,用户连接钱包后直接进行链上交换,不需要把资金长期交给平台托管。两种模式各有技术特点,前者依赖账户权限与平台风控,后者依赖合约代码、预言机、流动性池和区块链网络稳定性。选择交易平台时,应关注资产提取权限、费用结构、订单深度、链上合约地址以及历史运行记录。
defi可以理解为由智能合约构成的开放式金融组件,常见模块包括去中心化借贷、稳定币、流动性池、收益聚合器和衍生品协议。用户把数字货币存入借贷池后,系统按照利用率调整借款利率,借款人则需要提供足额抵押物;在兑换池中,流动性提供者通过贡献两种或多种资产获得交易手续费,但也要承担无常损失。defi的优势是规则公开、结算自动化、资产可以在不同协议之间组合使用,但智能合约漏洞、预言机价格异常、清算拥堵和跨链桥风险都可能造成损失。代码开源不等于绝对安全,任何收益策略都需要核对合约权限、审计范围和资金流向。
平均回报率是新手最容易误解的指标。数字货币收益通常受币价波动、借贷利率、资金费率、手续费和代币激励共同影响,历史平均值不能直接推导未来收益,更不能把年化数字当成固定利息。分析收益时,应区分apr与apy,确认收益来自真实交易费用、借款利息,还是依靠新代币补贴;同时要把本金波动、滑点、锁仓期限和清算概率纳入计算。对于稳定币策略,也应检查储备资产、赎回机制和发行方风险。部分链上结构化策略曾出现较高的加权平均毛回报,但这类数据对应特定样本和市场阶段,并不代表所有用户都能获得相同结果。
安全验证应贯穿开户、转账和参与产品的全过程。交易平台账户应启用多因素认证、提现白名单和独立密码,转账前要核对网络类型、收款地址和合约授权;使用钱包连接defi时,应尽量减少无限额度授权,并定期撤销不再使用的权限。结构化产品则是把现货、借贷、期权、质押或对冲策略组合成预先设定的收益与风险方案,例如通过卖出期权换取权利金,或用固定期限的收益凭证降低利率波动。它适合有明确风险承受能力和资金期限的用户,但可能存在收益上限、提前退出困难、标的资产下跌及合约对手方风险。真正成熟的数字货币投资方法,不是寻找承诺最高平均回报率的平台,而是先完成安全验证,再看机制、流动性和最坏情形。