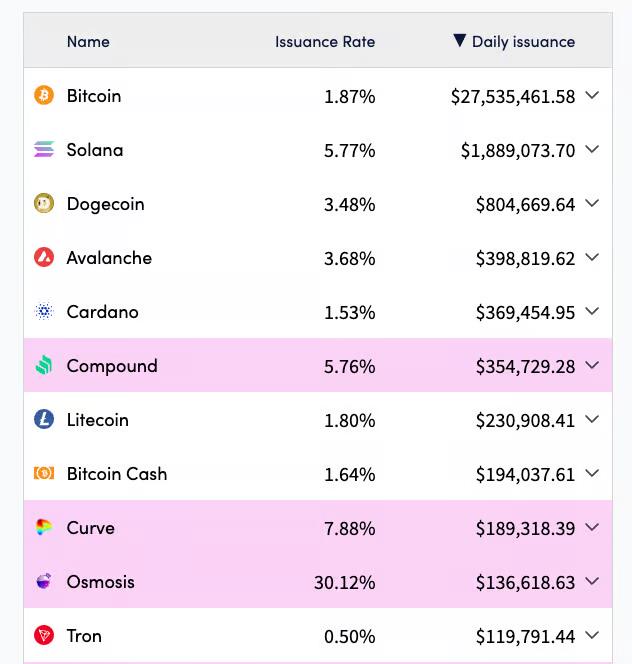
拉长时间看,以太坊的走势可以概括为高波动上行、周期回撤明显、基本面持续重构。eth并非一路单边上涨,而是在牛熊切换、利率环境、链上应用热度和协议升级的共同作用下反复定价。2021年行情冲上约4900美元附近,2022年又跌破1000美元,2023年逐步修复,2024年重新回到3000美元上方。到2026年9月22日,eth约为2752美元,较2025年8月24日创下的约4946美元阶段历史高位回落约44%,说明市场对以太坊的长期价值仍有预期,但短线估值和资金情绪依然不稳定。
回看最近几个完整周期,2021年是以太坊生态爆发的重要阶段,DeFi、NFT和智能合约应用共同推高链上交易需求,ETH价格全年涨幅接近400%。随后宏观流动性收紧、加密借贷机构风险暴露,叠加交易所和项目接连出问题,2022年以太坊全年跌幅约67.5%,从高位快速进入深度熊市。2023年市场开始修复,ETH价格接近翻倍,但反弹过程并不顺畅,资金更偏好比特币和高弹性新兴公链,ETH相对表现一度承压。
价格之外,以太坊这几年的最大变化来自网络底层。2022年9月15日完成合并,共识机制从工作量证明切换为权益证明,挖矿退出主网,网络能源消耗大幅下降;2023年上海升级开放质押ETH提取,质押机制的流动性约束得到缓解。2024年3月13日上线Dencun升级,引入EIP-4844和Blob数据空间,核心目标是降低Layer2提交数据的成本。它让Arbitrum、Optimism、Base等扩容网络更便宜,也让以太坊逐渐从所有交易都挤在主网转向主网负责安全和数据结算,Layer2承担更多执行。
资金结构也在发生变化。2024年7月23日,美国市场开始交易现货以太坊交易所交易产品,为传统机构配置ETH提供了更标准化的入口,市场参与者不必直接管理钱包和链上资产就能获得价格敞口。现货ETF带来了新的增量资金想象,但它并没有自动解决以太坊的估值难题。链上手续费下降、Layer2分流、ETH销毁量波动,以及质押收益率变化,都会影响市场对网络使用增长能否转化为代币价值的判断。2025年ETH突破前高,证明资金仍愿意重新定价,但高位后的回撤也表明,机构配置并不等于价格只涨不跌。

判断以太坊后续行情,不能只盯着某一个支撑位或短期涨跌。宏观利率、美元流动性、比特币周期会影响大盘方向,ETF净流入、质押规模、稳定币和DeFi活跃度则决定ETH自身的强弱。技术路线能否继续扩大Layer2吞吐量,生态繁荣能否带来更稳定的链上费用和ETH需求,同样重要。当前以太坊仍是智能合约和区块链基础设施中最具影响力的网络之一,但它的投资逻辑已经从单纯押注公链叙事,转向观察使用量、现金流式费用、质押供给和机构资金之间的动态平衡,行情机会与回撤风险会长期并存。