比特币涨价对美元的影响通常是间接、双向且有限,不能简单理解为比特币上涨,美元就一定贬值。btc/usd价格走高,既可能是比特币自身需求增加,也可能是美元购买力或美元指数dxy走弱,二者在报价层面被放在同一条曲线上,却不是同一件事。比特币市值相较美元体系仍然有限,单轮上涨很难直接撼动美元汇率、美国国债市场或国际结算地位,真正值得关注的是这轮上涨背后的资金来源和宏观环境。
美元利率和全球流动性往往比比特币本身更关键。美联储维持高利率时,美元资产提供更高的无风险收益,资金容易回到现金、短债和国债,比特币等高波动资产承压;利率预期下降、美元融资成本回落,风险偏好升温,数字资产则更容易获得增量资金。国际货币基金组织的研究显示,美国货币政策冲击会显著影响加密市场,一次幅度为1个百分点的联邦基金利率上升,可能令加密市场因子在随后两周出现约0.15个标准差的持续回落。这意味着,比特币上涨有时是美元流动性改善的结果,而非对美元的直接攻击。
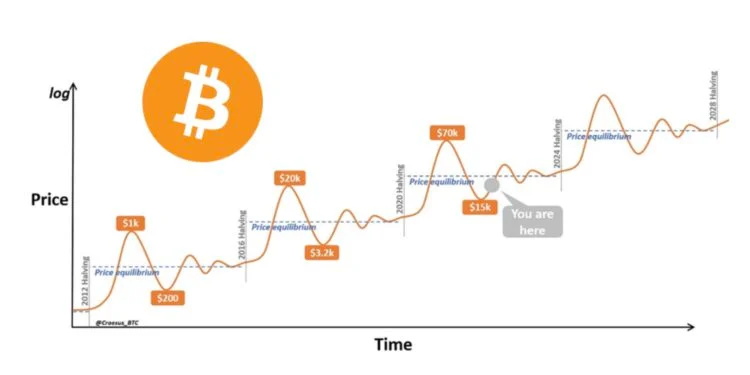
比特币涨价也可能反映资金从美元现金转向稀缺资产。比特币总量上限设定为2100万枚,新增供给速度随减半周期下降,当现货需求突然增加,价格会通过更高的美元报价来完成供需再平衡。美国证券交易委员会在2024年1月10日批准多只现货比特币交易所交易产品,为传统账户提供了更便利的配置通道,机构资金因此可以通过证券账户参与BTC市场。此类资金进入,并不等于美元凭空消失,而是投资组合从美元存款、货币基金或其他资产转移到比特币,短期可能压低美元资产需求,却未必改变美元在全球金融体系中的核心位置。
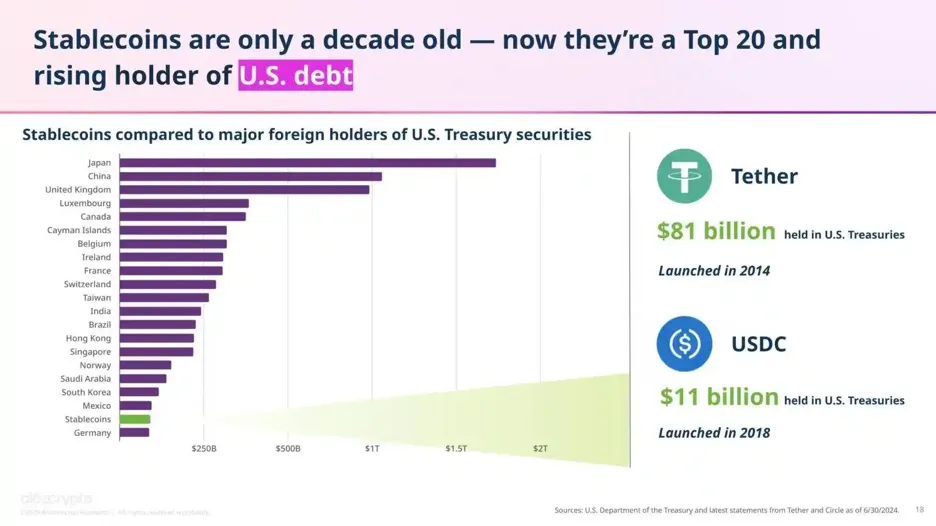
另一个容易被忽略的通道是稳定币。加密市场交易、做市和跨平台转账大量使用美元稳定币,比特币行情越活跃,交易者对USDT、USDC等美元计价工具的需求往往越高。美联储2026年金融稳定报告显示,稳定币资产规模一度达到约3200亿美元,且主要集中在两大发行方。这个现象说明,币圈扩张未必削弱美元,反而可能把美元的计价功能、结算功能延伸到传统银行体系之外。美元在交易所里的数字化使用量增加,与美元在外汇市场上的升值或贬值,是两个不同维度。
判断一轮比特币上涨究竟利空还是利多美元,不能只看K线方向,还要结合美元指数、美国实际利率、美联储降息预期、现货ETF资金变化以及稳定币规模。美元走弱、流动性宽松、风险偏好回升时,BTC上涨通常伴随美元承压;而在美元保持强势、美国经济稳健的阶段,比特币也可能因为ETF配置需求或供给收缩继续上行。更稳妥的结论是,比特币上涨首先改变的是资产配置和美元计价资产之间的资金流向,只有当这种趋势持续扩大并影响储备、结算和跨境支付结构,才可能对美元的国际地位形成更明显的长期影响。