比特币下跌后再次上涨,并不代表一定会回到原始价格,更不能据此判断已经重新进入牛市。能否回本,取决于跌幅、买入位置、市场流动性和上涨持续性。价格从10万美元跌到8万美元,看似只跌了20%,但要从8万美元涨回10万美元,实际需要上涨25%;跌幅扩大到50%,回本所需涨幅就达到100%;若下跌80%,后续必须上涨400%才能回到起点。币圈里最容易被忽略的,正是这种跌得少、涨得多的非对称关系。
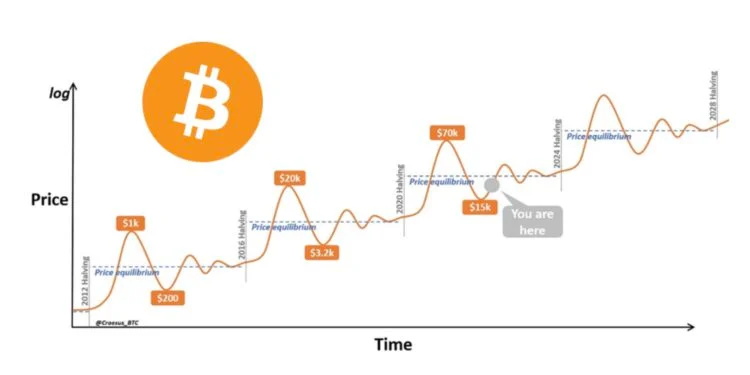
比特币历史上确实多次完成过深度回撤后的修复。2017年末,BTC价格一度接近1.98万美元,随后在2018年跌至约3200美元附近,最大回撤超过80%,重新收复前高并不是几周或几个月内完成的。2021年,比特币冲上约6.9万美元,2022年一度跌至1.6万美元左右,市场经历了加密平台暴雷、流动性收缩和风险偏好下降,直到2024年3月才重新站上此前高点。历史说明,比特币价格具备较强的周期修复能力,但修复过程往往伴随长时间震荡,绝不是跌后涨了就意味着回本行情已经确定。
反弹和反转需要分开看。急跌之后出现10%至20%的上涨,可能只是空头回补、短线抄底或被套资金自救,成交量若没有同步放大,价格很容易在前期套牢盘附近再次遇阻。真正有参考价值的信号,包括周线能否持续收在关键压力位上方、回踩时是否出现更高低点、现货成交量能否保持,以及资金是否从短期合约转向现货配置。单根大阳线只能改变情绪,连续的价格结构和资金流向,才可能改变趋势。
影响BTC能否回到原始价格的变量也在变化。宏观利率、美元流动性、机构风险偏好,都会影响加密市场的估值水平;美国现货比特币ETF于2024年1月获批后,传统资金获得了更便利的比特币配置渠道,市场参与者结构随之扩展,但ETF并不等于价格只涨不跌,资金流入放缓或转为净流出时,同样会放大回撤压力。减半、矿工抛压、稳定币规模、交易所净流入等因素,也常常共同作用,单看某一个指标容易得出片面结论。
判断能否回本,不能只盯着买入价,更要重新评估仓位和时间周期。现货持仓需要承受较长时间的波动,合约交易还叠加杠杆、资金费率和强平风险,哪怕方向最终判断正确,也可能在反弹前被迫离场。更稳妥的做法是区分短线交易和长期配置,提前设定最大可承受亏损,避免在下跌中不断加杠杆摊平成本。比特币上涨后能否回到前期价格,答案永远不是固定承诺;历史提供的是概率和参考,不是下一轮行情的保证。